Anúncios
Escolha o limite do seu cartão de crédito
Credit cards are an important part of modern personal finance. Eles podem oferecer conveniência, recompensas e flexibilidade na compra — mas apenas quando são utilizados de forma responsável. Entender como funcionam é essencial para evitar dívidas desnecessárias e proteger sua pontuação de crédito.
Anúncios
Este guia aborda o que é um cartão de crédito, como funciona, os principais tipos disponíveis, os benefícios e custos, como ele se compara a outros métodos de pagamento, e estratégias para um uso responsável. Ao final, você terá uma base sólida para tomar decisões informadas e aproveitar ao máximo seu cartão de crédito, ao mesmo tempo em que protege sua saúde financeira.
Cartão de Crédito para Construir Crédito
O que é um cartão de crédito?
Um cartão de crédito é uma ferramenta de pagamento física ou digital emitida por um banco ou instituição financeira. Permite que você solicite empréstimos, até um limite estabelecido, para pagar por compras ou, em alguns casos, para sacar dinheiro. Em seguida, você paga o valor emprestado, seja integralmente a cada mês, ou ao longo do tempo, podendo incluir juros.
Programa de Reembolso de Compras
O principal benefício de um cartão de crédito é a possibilidade de comprar agora e pagar depois, o que pode ser útil para gerenciar o fluxo de caixa, obter recompensas e construir um histórico de crédito. No entanto, essa mesma característica pode levar a problemas financeiros se os gastos não forem controlados.
Como funcionam os cartões de crédito
Cada cartão de crédito vem com um limite de crédito — a quantia máxima que você pode solicitar de uma vez. Seu limite é determinado por fatores como sua renda, histórico de crédito e histórico de pagamentos. Tentar ultrapassar seu limite pode levar a transações recusadas ou a cobranças por exceder o limite, por isso é importante monitorar seu saldo.
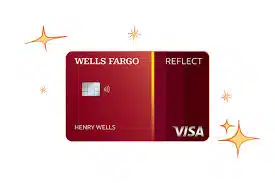
Cartão de Crédito Wells Fargo Reflect
Ao realizar uma compra, a transação é autorizada pela instituição emissora do seu cartão, e o valor é adicionado ao seu saldo. Ao final do seu ciclo de faturamento, Você receberá um extrato que mostrará o valor total que você deve, O valor mínimo a ser pago, e a data limite para o pagamento. Pagar o valor total evita a cobrança de juros. Pagar apenas o mínimo pode resultar na cobrança de juros, e pagamentos atrasados podem prejudicar sua pontuação de crédito.
Tipos Comuns de Cartões de Crédito
Compreender os diferentes tipos de cartões ajuda você a escolher um que se adapte aos seus hábitos de consumo e aos seus objetivos financeiros.
Cartões de crédito com benefícios
Essas cartões oferecem reembolso, pontos ou milhas para cada dólar gasto. Alguns focam em categorias específicas de gastos, como alimentação, viagem, ou produtos de supermercado, enquanto outras oferecem recompensas fixas em todas as compras. Eles são especialmente vantajosos para os titulares de cartão que pagam o valor total mensalmente e desejam otimizar seus gastos diários.
Low-Interest Credit Cards
Ideal for those who sometimes carry a balance, these cards have lower annual percentage rates (APRs) than standard cards. Alguns oferecem uma taxa promocional de 0% para compras ou transferências de saldo, o que os torna úteis para quitar dívidas sem o pagamento de juros adicionais.
Cartões de crédito para estudantes
Criadas para estudantes universitários com histórico de crédito limitado ou inexistente, as cartões de estudante geralmente possuem limites menores e estruturas de recompensas mais simples. A aprovação pode exigir comprovante de renda ou a assinatura de um fiador. São um bom ponto de partida para aprender a usar o crédito de forma responsável.
Vantagens de usar um cartão de crédito
Quando utilizadas de forma responsável, os cartões de crédito podem ser uma ferramenta financeira poderosa.
Construindo um histórico de crédito
Pagamentos regulares e pontuais, juntamente com o baixo uso do crédito, demonstram confiabilidade aos credores, o que melhora sua pontuação de crédito. Um bom histórico de crédito facilita a obtenção de condições de empréstimo favoráveis para grandes compras, como uma casa ou um carro.
Como obter recompensas
Programas de recompensas permitem que você acumule dinheiro de volta, pontos ou milhas de viagem em suas compras. Resgatar esses benefícios pode ajudar a compensar custos ou financiar viagens, oferecendo um valor adicional para seus gastos.
Flexibilidade financeira
Os cartões de crédito oferecem a possibilidade de realizar compras de grande valor ou cobrir emergências, mesmo que você não tenha dinheiro disponível no momento. Essa flexibilidade pode ser crucial para despesas inesperadas — desde que você tenha um plano para quitar o saldo rapidamente.
Proteções de Compra
Muitas cartões de crédito incluem benefícios como garantias estendidas, proteção contra roubo ou danos na compra, e seguro de viagem.
Custos associados aos cartões de crédito
É importante entender os possíveis custos para evitar pagar mais do que o necessário.
Taxa de juros e Taxa Anual Efetiva (TAE)
A TAE (Taxa Anual Efetiva) é o custo de pegar um empréstimo usando seu cartão de crédito. As taxas podem variar dependendo do tipo de transação — por exemplo, compras, transferências de saldo, e os empréstimos com garantia de dinheiro podem ter taxas diferentes. Manter um saldo de um mês para o outro acarreta cobranças de juros, a menos que você tenha uma taxa promocional de 0%.
Taxas anuais e outras despesas
Alguns cartões de crédito têm uma taxa anual, que pode valer a pena pagar se os benefícios e recompensas superarem o custo. Outras possíveis taxas incluem multas por pagamentos atrasados, taxas para transações internacionais, taxas de transferência de saldo, e taxas de adiantamento de dinheiro. Ler os termos do cartão ajudará você a prever e evitar esses custos.
Cartões de crédito vs. Outros métodos de pagamento
As cartões de crédito não são a única forma de fazer compras, e é útil entender como eles se comparam com outras opções.
Cartões de débito
Vinculado diretamente à sua conta bancária, os cartões de débito realizam o pagamento imediatamente quando você faz uma compra. Isso ajuda a evitar dívidas, mas não constroem seu histórico de crédito e, geralmente, oferecem menos proteções.
Cartões pré-pagos
Essas contas vêm com um valor pré-definido e podem ser utilizadas até que o saldo se esgote. Eles podem ajudar com o orçamento, mas geralmente vêm com taxas mais altas, e, assim como as cartões de débito, não ajudam a construir um histórico de crédito.
Dicas para o uso responsável de cartões de crédito
A chave para aproveitar os benefícios dos cartões de crédito é utilizá-los de forma a evitar dívidas e manter uma boa saúde financeira.
Mantenha-se dentro do seu orçamento
Defina um limite de gastos mensal com base em sua renda e despesas. Acompanhe suas compras para garantir que você não ultrapasse este limite, e evite compras impulsivas, mesmo que o crédito esteja disponível.
Acompanhe seus gastos
Revise regularmente seus extratos de cartão de crédito para verificar para onde seu dinheiro está indo. Muitas instituições financeiras oferecem ferramentas online ou aplicativos para dispositivos móveis que categorizam as transações, facilitando a identificação de padrões e a adaptação do seu orçamento.
Pague sua fatura em dia
Pagamentos pontuais são um dos fatores mais importantes para manter uma boa pontuação de crédito. Configure pagamentos automáticos ou lembretes de pagamento para evitar multas e juros.
Como lidar com dívidas de cartão de crédito
O gerenciamento de dívidas é fundamental para manter suas finanças saudáveis. Se você tem um saldo pendente, concentre-se em estratégias de pagamento.
Priorize o pagamento de saldos com juros altos
Direcionar pagamentos adicionais para o cartão com a maior taxa de juros pode economizar dinheiro a longo prazo.
Evite contrair novas dívidas
Tente limitar o uso do cartão de crédito para compras não essenciais até que você tenha quitado as dívidas existentes.
Considere a consolidação
Ofertas de transferência de saldo ou empréstimos pessoais podem simplificar o pagamento e, potencialmente, reduzir sua taxa de juros, mas sempre leve em consideração quaisquer taxas de transferência.
Quando procurar ajuda profissional
Se você está tendo dificuldades para fazer mesmo os pagamentos mínimos, Contar com cartões de crédito para despesas diárias, ou se sentir sobrecarregado com suas dívidas, Talvez seja hora de procurar ajuda. Agências de aconselhamento financeiro e consultores financeiros podem trabalhar com você para desenvolver um plano, negociar com credores e fornecer ferramentas para recuperar o controle sobre suas finanças.
Conclusão
Os cartões de crédito podem ser uma ferramenta valiosa para a sua gestão financeira, desde que sejam utilizados com responsabilidade e conhecimento. Eles oferecem conveniência, a possibilidade de obter recompensas e a oportunidade de construir um bom histórico de crédito — mas também apresentam riscos se não forem bem gerenciados.
Ao escolher o cartão certo para suas necessidades, compreendendo seus termos, Manter os gastos dentro do orçamento, e pagando em dia, Você pode desfrutar dos benefícios sem se endividar. O uso responsável do cartão de crédito ajuda a alcançar seus objetivos financeiros, melhora seu histórico de crédito e proporciona maior controle sobre suas finanças a longo prazo.
PERGUNTAS FREQUENTES
O que é um cartão de crédito?
Um cartão de crédito permite que você solicite empréstimos, até um limite aprovado, para compras ou saques, com a obrigação de reembolso ao longo do tempo. Pode haver juros se o saldo não for pago integralmente a cada mês.
Como o uso de um cartão de crédito ajuda a construir um bom histórico de crédito?
Pagar sempre em dia e manter seu saldo baixo em relação ao limite estabelecido ajuda a construir um histórico de crédito positivo, o que melhora sua pontuação e suas opções de crédito.
Quais são os benefícios dos cartões de crédito com programa de recompensas?
Eles oferecem reembolso, pontos ou milhas em compras, que podem ser trocados por viagens, produtos ou créditos na fatura.
O que devo saber sobre as taxas anuais?
Algumas cartões cobram uma taxa anual em troca de benefícios adicionais. Avalie se o valor que você obtém com os benefícios e vantagens supera o custo.
Como posso evitar gastar mais do que o necessário com meu cartão de crédito?
Defina um orçamento mensal, acompanhe seus gastos e evite compras desnecessárias. Pagar o saldo integralmente todos os meses evita o acúmulo de dívidas e o pagamento de juros.
Qual é a diferença entre cartões de crédito e cartões de débito?
Cartões de crédito funcionam com base em uma linha de crédito e podem ajudar a construir seu histórico de crédito. Cartões de débito são retirados diretamente da sua conta bancária e, geralmente, oferecem menos proteções do que os cartões de crédito.
O que devo fazer se eu tiver uma dívida de cartão de crédito muito alta?
Procure ajuda de um consultor financeiro ou de um serviço de aconselhamento de crédito. Eles podem auxiliar na criação de uma estratégia de pagamento e na negociação com os credores.
Conteúdo criado com a ajuda da Inteligência Artificial.