Anúncios
Escolha o limite do seu cartão de crédito
Starting your journey as a first-time credit card holder can feel overwhelming, especially if you’re not familiar with how credit works. A boa notícia é que, com a abordagem certa, não só é gerenciável, como também representa uma oportunidade valiosa para construir seu futuro financeiro.
Anúncios
Este guia irá guiá-lo por todas as etapas do processo — desde a compreensão do que é um cartão de crédito, até a verificação do seu histórico de crédito, a comparação de opções de cartões e, finalmente, o uso responsável do seu cartão. Ao final, você terá confiança para solicitar seu primeiro cartão e tomar decisões inteligentes que protejam sua saúde financeira.
Cartão de Crédito para Construir Crédito
Entendendo os cartões de crédito
Antes de sequer pensar em se candidatar, é importante entender o que exatamente é um cartão de crédito — e o que ele não é.
Um cartão de crédito não é dinheiro “de graça”. É uma ferramenta financeira que permite que você solicite empréstimos, até um determinado limite, e os pague posteriormente. Quando usado com sabedoria, pode tornar a vida mais prática e fácil, abrir caminho para recompensas, e ajudá-lo a construir um perfil de crédito sólido. Se usado de forma inadequada, pode levar a dívidas e dificuldades financeiras.
Como funciona um cartão de crédito
Quando você faz uma compra com seu cartão de crédito, a instituição financeira cobre o valor por você. Em seguida, você receberá um extrato mensal que mostrará seus gastos e o valor mínimo que precisa pagar. Se você pagar o valor total até a data de vencimento, não terá que pagar juros. Se você pagar menos do valor total, juros serão adicionados ao saldo restante.
Por que você pode precisar de um cartão de crédito
- Praticidade: Pague suas compras de forma rápida e segura, tanto nas lojas físicas quanto na internet.
- Recurso de emergência: Tenha acesso a recursos financeiros para cobrir despesas inesperadas.
- Recompensas e benefícios: Ganhe dinheiro de volta, pontos ou milhas de viagem por gastos elegíveis.
- Construção de histórico de crédito: Estabelecer um histórico de empréstimos responsáveis para se qualificar para futuros empréstimos ou financiamentos.
Observação: As recompensas e benefícios variam de acordo com a instituição emissora e estão sujeitas aos termos e condições. Leia sempre os detalhes antes de aplicar.
Tipos de cartões de crédito
Nem todos os cartões de crédito são iguais. Escolher o tipo certo para suas necessidades é o primeiro passo para o sucesso.
Cartões de crédito com garantia
Um cartão de crédito com garantia exige que você faça um depósito em dinheiro, que será reembolsado, geralmente equivalente ao seu limite de crédito. Estes produtos são destinados a pessoas que não possuem histórico de crédito ou que estão reconstruindo seu histórico de crédito após problemas.
Vantagens:
- Processo de aprovação mais simples.
- Constrói um bom histórico de crédito quando os pagamentos são realizados em dia.
Cartões de crédito sem limite pré-aprovado
Um cartão não solicitado não exige depósito. A aprovação depende do seu histórico de crédito e da sua renda.
Vantagens:
- Sem depósito de segurança inicial.
- Geralmente, oferecem limites mais altos e melhores recompensas.
Cartões de crédito para estudantes
Desenvolvido para estudantes universitários e jovens adultos que estão começando a construir seu histórico de crédito. Essas cartões geralmente oferecem limites mais baixos, condições simples e, às vezes, recompensas especiais para compras comuns de estudantes.
Vantagens:
- Requisitos de entrada mais baixos.
- Geralmente, não possuem taxas anuais.
Verificar seu relatório de crédito e pontuação
Seu relatório de crédito é um registro do seu histórico de empréstimos, e sua pontuação de crédito é o número que o resume. As instituições financeiras utilizam ambos os dados para decidir se aprovam ou não a solicitação de um cartão, e quais os termos a serem oferecidos.
Programa de Reembolso de Compras
Por que isso é importante
Uma boa pontuação de crédito pode:
- Aumente suas chances de aprovação.
- Obtenha taxas de juros mais baixas.
- Ajude-o a se qualificar para obter melhores cartões de recompensas no futuro.
Como obter seu relatório
Nos Estados Unidos, você tem direito a um relatório de crédito gratuito por ano, de cada um dos três principais órgãos de crédito: Experian, TransUnion e Equifax. Acesse os sites oficiais para solicitar sua cópia.
O que procurar
- Precisão das suas informações pessoais.
- Listagem precisa e detalhada das contas e histórico de pagamentos.
- Quaisquer erros ou informações desconhecidas que possam indicar fraude.
O processo de candidatura
Depois de verificar seu crédito e escolher o tipo de cartão que deseja, é hora de solicitar.
Documentos que você provavelmente precisará
- Um documento de identificação válido emitido pelo governo (carteira de motorista, passaporte).
- Comprovante de renda (recibos de salário, extratos bancários ou declarações de imposto de renda).
- Número de Seguro Social (nos EUA) para verificação de identidade.
Passos para se candidatar
- Opções de pesquisa e escolha o cartão mais adequado às suas necessidades.
- Prepare os documentos para agilizar o processo.
- Envie a inscrição online, por telefone ou pessoalmente.
- Aguardar a aprovação — em alguns casos, isso ocorre instantaneamente.
Observação: Não solicite várias cartões de crédito ao mesmo tempo. Isso pode temporariamente diminuir sua pontuação de crédito.
Revisar os termos e condições
Antes de se inscrever em qualquer cartão de crédito, leia sempre os termos e condições com atenção. Isso ajuda a evitar surpresas desagradáveis no futuro.
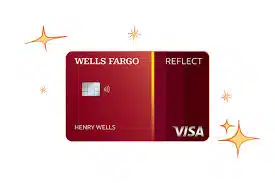
Cartão de Crédito Wells Fargo Reflect
Principais pontos a verificar
- Taxa de Juros Anual (APR): O custo do empréstimo, caso você mantenha um saldo.
- Taxas anuais: Alguns cartões cobram uma taxa anual; outros não.
- Outras taxas: Taxas de transações internacionais, taxas de antecipação de pagamento e multas por pagamentos atrasados.
- Condições para a obtenção de recompensas: Como você ganha e resgata pontos ou recebe reembolso.
Escolhendo o Cartão Ideal para Você
O “melhor” cartão depende dos seus hábitos financeiros e objetivos.
Compare as taxas de juros
Se você pretende manter um saldo, escolha a taxa de juros mais baixa disponível.
Relacione as recompensas aos seus gastos
Você viaja com frequência? Uma opção baseada em quilômetros pode ser a melhor. Você gasta a maior parte do seu dinheiro com alimentação e combustível? Procure por altas taxas de reembolso nessas categorias.
Avalie os custos em relação aos benefícios
Um cartão com uma taxa anual alta pode valer a pena se os benefícios superarem o custo — mas apenas se você realmente os utilizar.
Entendendo as taxas de cartão de crédito
As taxas podem consumir uma parte significativa do seu orçamento, se você não for cuidadoso.
Taxas Anuais
Algumas cartões não têm taxa anual, enquanto os cartões premium podem cobrar de $100 ou mais. Decida se os benefícios justificam os custos.
Outras taxas comuns
- Multas por atraso no pagamento.
- Taxas de antecipação de pagamento para sacar dinheiro.
- Taxas para transações internacionais ao fazer compras no exterior.
Usando seu cartão de crédito de forma responsável
Um cartão de crédito pode ser seu melhor aliado ou seu pior inimigo — tudo depende de como você o utiliza.
Realize os pagamentos no prazo
Pague pelo menos o valor mínimo até a data de vencimento, todos os meses.
Evitar juros
Pague o valor total da sua fatura todos os meses, sempre que possível.
Manter o uso em níveis baixos
Tente usar menos de 30% do seu limite de crédito. Isso demonstra aos credores que você é um bom gestor de crédito.
Construir e manter um bom histórico de crédito
Seu histórico de crédito é construído ao longo do tempo, através de um uso consistente e responsável.
Utilização do crédito
Este é o percentual do seu limite de crédito disponível que você está utilizando. Menor é melhor.
Histórico de Pagamentos
Pagamentos pontuais são o fator mais importante para sua pontuação de crédito.
Duração do histórico de crédito
Quanto mais tempo suas contas permanecerem abertas e em bom estado, melhor.
Acompanhe sua pontuação de crédito
Não se limite a verificar sua pontuação apenas uma vez — monitore-a regularmente para identificar mudanças e possíveis problemas.
Como monitorar
- Utilize os aplicativos gratuitos oferecidos pelo seu banco ou emissor do cartão de crédito.
- Inscreva-se nos serviços de monitoramento de crédito.
- Revise os relatórios completos anualmente para garantir a precisão.
Erros comuns a evitar
Mesmo os tomadores de empréstimos responsáveis podem cometer erros. Fique atento a:
- Solicitar muitas cartões em um curto período de tempo.
- Ignorar declarações e não realizar pagamentos.
- Utilizar o cartão de crédito para despesas desnecessárias.
Conclusão
Conseguir seu primeiro cartão de crédito é mais do que apenas um marco — é o início da sua jornada de crédito. Ao dedicar tempo para pesquisar suas opções, verificando seu histórico de crédito, comparando taxas e benefícios, e utilizando seu cartão de forma responsável, Você pode construir uma base sólida para o seu futuro financeiro.
Lembre-se: Um cartão de crédito é uma ferramenta. Use-o com sabedoria, e isso pode abrir portas para melhores oportunidades, como taxas de juros mais baixas e programas de recompensas exclusivos. Use-o de forma irresponsável, e isso pode levar a dívidas e estresse.
PERGUNTAS FREQUENTES
1. Quais são os benefícios de ter um cartão de crédito?
Conveniência, potencial de recompensas e a capacidade de construir seu histórico de crédito.
2. Como funciona um cartão com segurança?
Você faz um depósito em dinheiro, que se torna o seu limite de crédito. Isso reduz o risco para o credor e ajuda você a construir um bom histórico de crédito.
3. Qual a diferença entre cartões com garantia e cartões sem garantia?
Cartões com garantia exigem um depósito; cartões sem garantia não exigem, mas precisam de um histórico de crédito mais sólido.
4. Por que devo verificar meu relatório de crédito?
Para garantir a precisão, identificar fraudes e entender suas chances de aprovação.
5. Quais documentos serão necessários para solicitar?
Um documento de identificação válido, comprovante de renda e o número de Seguro Social (nos EUA).
6. Como posso comparar as taxas de juros de cartões de crédito?
Analise a taxa de juros (APR) e considere se você pretende manter um saldo em conta.
7. O que devo considerar ao avaliar as recompensas?
Certifique-se de que as recompensas correspondem aos seus hábitos de consumo e que justifiquem quaisquer taxas.
8. Quais são as taxas que devo ter atenção?
Taxas anuais, taxas por pagamentos atrasados, taxas por antecipação de crédito e taxas por transações no exterior.
9. Como posso evitar o pagamento de juros?
Pague o valor total da sua fatura todos os meses, antes da data de vencimento.
10. Qual é a taxa ideal de utilização do crédito?
Mantenha o uso do seu limite de crédito abaixo de 30% para obter o melhor impacto na sua pontuação.
Conteúdo criado com a ajuda da Inteligência Artificial.